

Nickel > Guide > Épargne solidaire : définition, fonctionnement et comment s'engager
Épargne solidaire : définition, fonctionnement et comment s'engager
Donner du sens à son argent : voilà tout l’enjeu de l’épargne solidaire. Elle finance des projets à impact social ou environnemental, tout en restant disponible et sécurisée. Principes, produits, labels, avantages : cet article fait le tour de la question pour allier gestion de patrimoine et engagement citoyen.

Qu'est-ce que l'épargne solidaire ?
L'épargne solidaire se définit comme une forme d'épargne où votre argent est investi, en tout ou partie, dans des activités relevant de l'économie sociale et solidaire (ESS). Ces activités visent à lutter contre l'exclusion, à favoriser le logement pour tous, à soutenir l'emploi, ou encore à protéger l'environnement. Proposée par les institutions financières, les assureurs et les mutuelles, elle se présente sous diverses formes : livrets, fonds d'investissement ou contrats d'assurance-vie.
L'objectif est de faire fructifier votre capital tout en ayant un impact positif sur la société.
Attention à ne pas confondre épargne solidaire et investissement socialement responsable (ISR). Alors que l'ISR privilégie des entreprises cotées selon des critères environnementaux, sociaux et de gouvernance (ESG), l'épargne solidaire finance directement les structures de l'économie sociale et solidaire (ESS) à visée sociale ou environnementale.
L'économie sociale et solidaire (ESS) regroupe des entités comme les associations, les coopératives, les mutuelles et les entreprises solidaires agréées. Leur particularité est de concilier activité économique et utilité sociale. L'épargne solidaire représente l'un des principaux leviers de financement de ces structures, leur permettant de développer leurs projets et de consolider leur modèle économique.
Quels sont les produits d'épargne solidaire ?
L'épargne solidaire se décline en deux grandes familles de produits, chacune ayant un fonctionnement spécifique : les placements de partage et les placements d'investissement solidaire.
| Type de produit | Fonctionnement |
|---|---|
| Placements de partage | Au moins 25 % des revenus (intérêts ou plus-values) sont reversés sous forme de dons à une association choisie par l'épargnant. Le capital est généralement garanti. Inclut : livrets, comptes à terme, assurances-vie spécifiques. |
| Placements d'investissement solidaire | Au moins 10 % de l'épargne sont investis directement dans le capital d'entreprises solidaires (non cotées) ou des fonds dédiés. Le capital peut ne pas être garanti. |
-
Les livrets d'épargne solidaire
Accessibles et simples, les livrets d'épargne solidaire reversent une partie des intérêts sous forme de dons à des associations. Le capital demeure disponible, sécurisé et garanti. Proposés par des institutions financières, ils permettent de financer des projets d'intérêt général tout en conservant une épargne de précaution.
-
L'épargne salariale solidaire (FCP 90/10)
L'épargne salariale (Plan d'Épargne Entreprise (PEE) et Plan d'Épargne Retraite (PER)) est un levier majeur de l'épargne solidaire. Les entreprises doivent proposer au moins un fonds solidaire dit « 90/10 » : 5 à 10 % de l'épargne est investie dans des entreprises solidaires, le reste dans des actifs classiques. Ce dispositif permet une participation simple et automatique des salariés.
Comment reconnaître un produit d'épargne solidaire fiable ?
Pour distinguer un véritable produit d'épargne solidaire parmi l'offre de placements, le label Finansol est votre principal repère. Créé en 1997, il garantit la solidarité, la transparence et une information claire sur les projets financés.
Le label Finansol : un gage de confiance
Le label Finansol certifie le caractère solidaire d'un placement. Il garantit qu'une partie de l'épargne (5 à 10 % du capital ou 25 % des intérêts) finance des projets à utilité sociale ou environnementale, tout en assurant transparence et suivi pour faciliter votre choix.
Les points de vigilance avant de souscrire
Bien que l'épargne solidaire soit porteuse de sens, il est important de noter qu'elle n'est pas sans risque. Voici quelques points clés à considérer :
- Capital : risque de perte sur certains fonds d'investissement (livrets de partage garantis).
- Rendement : souvent modéré pour privilégier l'impact social.
- Documentation : consultez le Document d'Informations Clés (DIC) avant toute souscription.
Quels sont les avantages de l'épargne solidaire ?
L'épargne solidaire offre deux bénéfices principaux qui vont au-delà du simple rendement financier :
- Un impact social et environnemental concret : votre argent contribue directement à financer des projets qui font une réelle différence dans la société.
- Une fiscalité avantageuse sur la part donnée : les dons générés par les produits de partage peuvent donner droit à des réductions d'impôt.
Ces avantages ne se substituent pas à un rendement financier élevé, qui n'est pas l'objectif premier de ce type de placement, mais viennent le compléter.
L'un des attraits majeurs de l'épargne solidaire est sa capacité à générer un impact tangible. Au lieu de se limiter à des concepts abstraits, elle permet de financer des projets, par exemple :
- La création de logements pour les personnes les plus démunies.
- Des initiatives d'insertion par l'emploi pour des personnes éloignées du marché du travail.
- Le soutien à la transition écologique à travers le financement d'énergies renouvelables ou de l'agriculture biologique.
Votre épargne devient un levier pour des actions qui ont un impact positif sur la société et la planète.
La fiscalité est un atout non négligeable de l'épargne solidaire, particulièrement pour les produits de partage. Les sommes versées à des associations via ces placements peuvent donner droit à une réduction d'impôt sur le revenu :
- 66 % des sommes versées, dans la limite de 20 % du revenu imposable.
- Pour les associations d'aide aux personnes en difficulté, cette réduction peut monter à 75 % des dons, dans la limite de 2 000 € (plafond pour 2026).
Comment commencer à épargner solidaire ?
Se lancer dans l'épargne solidaire est une démarche accessible. Voici des étapes concrètes pour vous guider :
- Identifiez vos priorités : quelles sont les causes qui vous tiennent le plus à cœur ? L'environnement, le social, l'aide aux personnes, le développement local ? Cette clarification vous aidera à choisir le produit adapté.
- Vérifiez le label Finansol : c’est le critère le plus fiable pour authentifier un placement solidaire.
- Renseignez-vous : parlez-en à votre institution financière, à votre conseiller financier ou à votre gestionnaire d'épargne salariale. L'objectif est de vous informer et de vous donner les outils pour faire vos propres choix.
Où se renseigner et souscrire
Les produits d'épargne solidaire sont désormais largement disponibles. Vous pouvez les trouver auprès de :
- Votre établissement financier habituel (certains proposent des offres spécifiques).
- Des assureurs et des mutuelles.
- Via votre épargne salariale en entreprise.
N'hésitez pas à comparer plusieurs offres et, encore une fois, à vérifier systématiquement la présence du label Finansol.
L'engagement solidaire au quotidien, au-delà de l'épargne
Donner du sens à son argent ne se limite pas à l'épargne solidaire. Le choix de votre compte ou de votre carte peut aussi refléter des valeurs de solidarité et d'inclusion.
Nickel rend ses services accessibles à tous et s'engage localement. Nous soutenons chaque année une association : en 2025, on a soutenu Les Petites Cantines, un réseau de restaurants participatifs ouverts à tous, qui aide à lutter contre la précarité alimentaire et à renforcer le lien social.
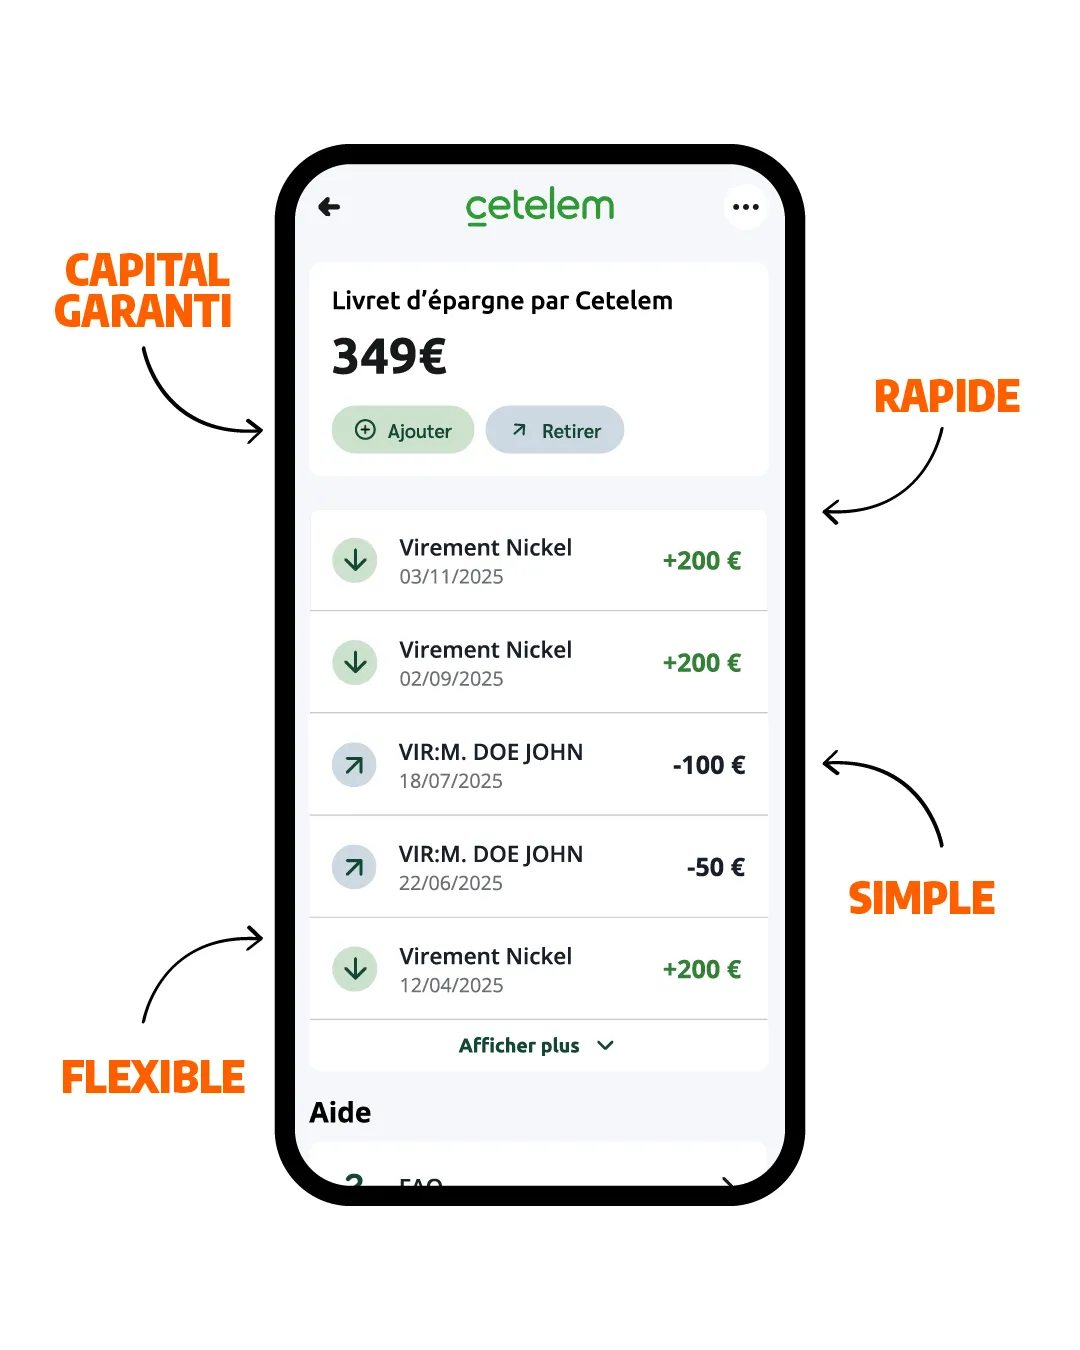
On ne propose pas de livret d’épargne solidaire mais vous avez la possibilité d’ouvrir un livret d'épargne en partenariat avec Cetelem :
- 2% brut par an.
- pas de plafonds : vos versements sont illimités et au choix à partir de 10€.
- votre argent est disponible en un clic sous 48 heures ouvrées.
Pour en savoir plus, rendez-vous sur notre page dédiée.
Questions fréquentes
L'épargne solidaire finance directement des structures de l'économie sociale et solidaire (associations, coopératives). L'investissement socialement responsable (ISR) sélectionne des entreprises cotées en fonction de critères environnementaux, sociaux et de gouvernance (ESG), sans nécessairement soutenir directement l'ESS.
Cela dépend du produit. Les livrets de partage garantissent généralement votre capital. En revanche, les fonds d'investissement solidaire, qui investissent directement dans des entreprises solidaires, peuvent présenter un risque de perte en capital. Lisez attentivement le Document d'Informations Clés (DIC).
Le rendement financier d'un livret d'épargne solidaire est généralement modéré, voire inférieur à celui de certains placements traditionnels. L'essentiel du "bénéfice" pour l'épargnant réside dans l'impact social ou environnemental généré et, dans certains cas, la fiscalité avantageuse sur les dons.
Le moyen le plus fiable de vérifier l'authenticité d'un placement solidaire est de rechercher la présence du label Finansol. Ce label garantit le caractère solidaire du produit, sa transparence et un contrôle indépendant. Pensez également à lire la documentation commerciale fournie.
-