

Nickel > Guide > TVA auto-entrepreneur 2026 : seuils, franchise et facturation
TVA auto-entrepreneur 2026 : seuils, franchise et facturation
La TVA vous semble complexe en tant qu'auto-entrepreneur ? Bonne nouvelle : la franchise en base existe justement pour vous simplifier la vie. Voici tout ce qu'il faut savoir sur les seuils 2026 pour anticiper sereinement chaque étape de votre activité. Une nouvelle qui devrait vous rassurer pour 2026 : le projet de seuil unique à 25 000 € a été définitivement écarté. Les plafonds distincts pour la vente et les services restent bel et bien en place.
La franchise en base de TVA, la règle par défaut en auto-entreprise
La franchise en base de TVA simplifie la gestion des micro-entreprises. Tant que vous respectez les plafonds de chiffre d'affaires, vous êtes dispensé de collecter et reverser la TVA, mais vous ne pouvez pas non plus la récupérer sur vos achats. Appliqué par défaut, ce régime vous permet de proposer des tarifs HT compétitifs.
Ce que signifie "être en franchise"
Être en franchise de TVA ne signifie pas que vous n'êtes pas concerné par la TVA. En réalité, un auto-entrepreneur en franchise est un assujetti à la TVA. Cela veut dire qu'il réalise des opérations qui entrent dans le champ d'application de cette taxe. Cependant, grâce à la franchise, il n'est pas redevable de la TVA. Autrement dit, il est dispensé de la facturer à ses clients et de la déclarer à l'administration fiscale.
Cette distinction est importante. Dès que les seuils de la franchise en base sont dépassés, l'auto-entrepreneur, toujours assujetti, devient également redevable de la TVA. Il doit alors se conformer aux obligations déclaratives et de facturation classiques.
Quels sont les seuils de TVA auto-entrepreneur en 2026 ?
Les seuils de TVA pour les auto-entrepreneurs sont un élément clé à surveiller pour la bonne gestion de votre activité. Pour l'année 2026, et contrairement aux différents projets de réforme qui ont pu circuler, les seuils de la franchise en base de TVA restent inchangés.
Il est essentiel de connaître ces montants pour anticiper le moment où vous devrez commencer à facturer et reverser la taxe :
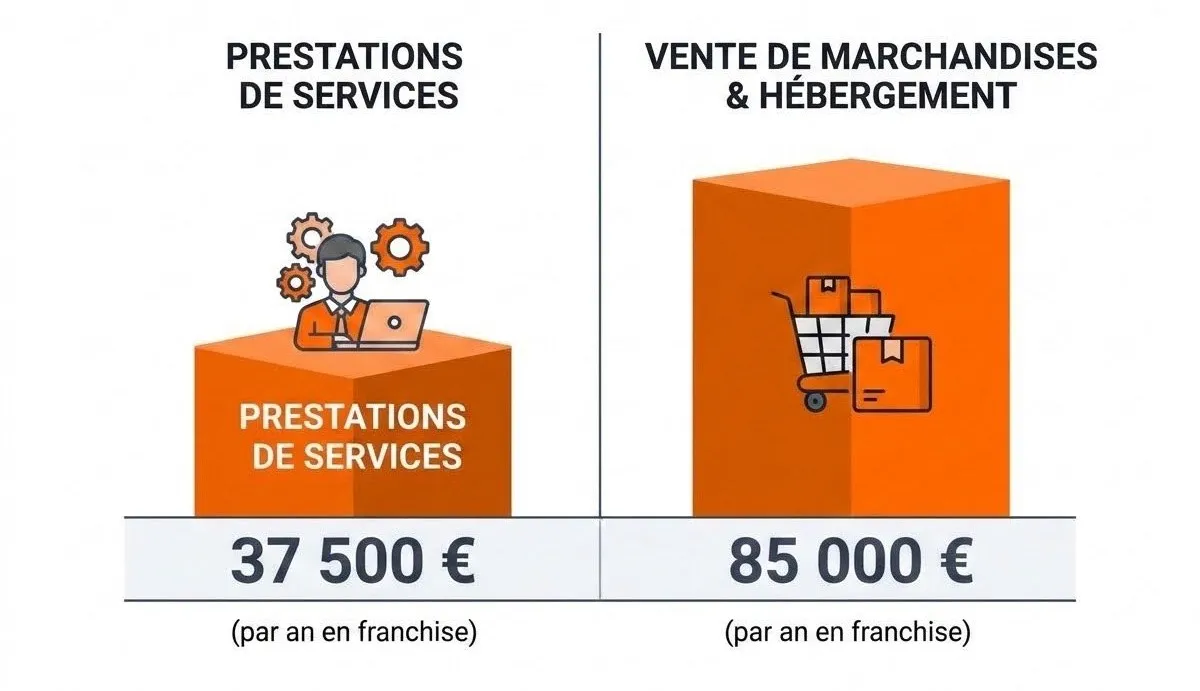
- Pour les activités de prestations de services (y compris les professions libérales relevant du micro-BNC ou du micro-BIC services) : le seuil de chiffre d'affaires à ne pas dépasser est de 37 500 € par an. Cela concerne les consultants, développeurs, graphistes, rédacteurs, coachs, etc.
- Pour les activités de vente de marchandises, de denrées à consommer sur place et de fourniture de logement (hors location meublée) : le seuil est de 85 000 € par an. Ce seuil s'applique aux e-commerçants, aux commerçants, aux restaurateurs et aux hébergeurs.
Le seuil majoré (ou seuil de tolérance)
En plus des seuils de base, il existe des seuils majorés, parfois appelés seuils de tolérance. Ces seuils offrent une certaine souplesse et ne déclenchent pas toujours l'application immédiate de la TVA dès leur dépassement.
- Pour les prestations de services : le seuil majoré est de 41 250 €.
- Pour la vente de marchandises et l'hébergement : le seuil majoré est de 93 500 €.
Si votre chiffre d'affaires se situe entre le seuil de base (37 500 € ou 85 000 €) et le seuil majoré (41 250 € ou 93 500 €), la franchise en base est maintenue jusqu'à la fin de l'année civile en cours. Le basculement à la TVA ne s'effectuera qu'au 1er janvier de l'année suivante. C'est une période de grâce qui vous permet de vous organiser sans précipitation.
En revanche, si vous dépassez directement le seuil majoré, la situation est différente et plus délicate.
Que se passe-t-il en cas de dépassement du seuil ?
Suivez votre chiffre d'affaires pour anticiper le dépassement des seuils de TVA. Selon le seuil franchi (base ou majoré), les conséquences et le calendrier diffèrent ; une bonne anticipation vous évitera toute mauvaise surprise.
Dépassement du seuil de base
Si vous dépassez le seuil de base (37 500 € services / 85 000 € vente) sans atteindre le seuil majoré (41 250 € / 93 500 €), vous restez en franchise de TVA pour l'année en cours. La TVA s'appliquera dès le 1er janvier suivant, vous laissant le temps d'adapter vos tarifs et vos factures.
Dépassement du seuil majoré
C'est le cas qui demande la réaction la plus rapide. Si votre chiffre d'affaires dépasse le seuil majoré (41 250 € pour les services ou 93 500 € pour la vente), vous basculez immédiatement au régime réel de TVA.
La TVA devient applicable dès le premier jour du mois de dépassement. Cela signifie que toutes les factures émises à partir de ce jour-là doivent inclure la TVA. Si vous avez déjà émis des factures sans TVA pour ce mois, vous devrez les régulariser. Ce scénario souligne l'importance d'un suivi mensuel rigoureux de votre chiffre d'affaires pour éviter cette situation d'urgence. Dès que vous approchez le seuil majoré, commencez à vous préparer activement.
Comment facturer une fois redevable de la TVA ?
Une fois que vous basculez au régime réel de TVA, vos obligations changent. Vous devez désormais collecter la TVA auprès de vos clients et la reverser à l'État. Cela implique plusieurs démarches importantes pour être en conformité avec la législation fiscale.
Obtenir un numéro de TVA intracommunautaire
La première étape, et une des plus importantes, est d'obtenir votre numéro de TVA intracommunautaire. Ce numéro est indispensable non seulement si vous travaillez avec des clients ou fournisseurs au sein de l'Union européenne, mais aussi pour vos déclarations de TVA en France.
Pour l'obtenir, vous devez en faire la demande auprès du service des impôts des entreprises (SIE) dont vous dépendez. Cette démarche peut souvent être effectuée en ligne ou par courrier. Une fois votre numéro de TVA intracommunautaire en main, il devra figurer sur toutes vos factures. Il atteste de votre qualité d'assujetti-redevable de la TVA.
Adapter ses prix et ses devis
Le passage à la TVA a un impact direct sur vos prix. Vos tarifs affichés jusqu'à présent en HT (Hors Taxe) devront désormais être présentés en TTC (Toutes Taxes Comprises) pour vos clients particuliers. Pour vos clients professionnels, vous facturerez toujours en HT, mais en mentionnant le montant de la TVA et le total TTC.
Il est conseillé d'anticiper ce changement et de communiquer clairement avec vos clients, surtout s'ils sont des particuliers, afin d'éviter toute incompréhension sur l'évolution de vos tarifs. Vous pourriez choisir d'absorber une partie de la TVA pour maintenir des prix compétitifs, ou d'augmenter vos prix en conséquence. N'oubliez pas de mettre à jour tous vos modèles de facture et de devis pour y inclure les mentions obligatoires liées à la TVA (taux appliqué, montant de la TVA, total TTC, etc.).

TVA et gestion de votre micro-entreprise au quotidien
Pour sécuriser votre activité, il est conseillé de surveiller régulièrement votre chiffre d'affaires et séparez bien vos finances personnelles et professionnelles.
La clé pour une gestion sereine de la TVA est le suivi régulier de votre chiffre d'affaires. Prenez l'habitude de consulter votre chiffre d'affaires cumulé au moins une fois par mois. Cela vous permettra de voir si vous vous rapprochez des seuils de base et majorés.
Un tableau de bord simple, un fichier Excel ou un outil de gestion en ligne peuvent vous aider à visualiser votre progression. En anticipant, vous pourrez prendre les décisions nécessaires (adapter vos tarifs, réviser votre stratégie commerciale) avant d'être pris de court. C'est une approche proactive qui vous évitera stress et erreurs.
Pour tout auto-entrepreneur, même s'il n'est pas légalement obligatoire d'avoir un compte professionnel dédié si le chiffre d'affaires est inférieur à 10 000 € pendant deux années consécutives, cette pratique est fortement recommandée. Séparer vos finances professionnelles de vos finances personnelles est un atout majeur pour la clarté de votre gestion.
Le compte Nickel Pro simplifie votre gestion financière et fiscale si vous êtes entrepreneur individuel :
- Séparation parfaite des flux : gérez vos transactions professionnelles de manière 100 % simple et distincte de vos flux perso.
- Anticipation fiscale : visualisez vos dépenses professionnelles pour mieux planifier vos charges (URSSAF, impôts, TVA).
- Alerte sur les seuils : suivez votre chiffre d'affaires de près et en temps réel pour détecter immédiatement l'approche des seuils de franchise de TVA.
Questions fréquentes
Non, le seuil de TVA ne baissera pas en 2026. Le projet de seuil unique à 25 000 €, qui a suscité de nombreux débats, a été suspendu puis finalement abandonné par la loi du 3 novembre 2025. Les seuils de 37 500 € pour les services et 85 000 € pour la vente de marchandises et l'hébergement restent donc en vigueur pour l'année 2026.
Non. Le principal inconvénient de la franchise en base de TVA est l'impossibilité de récupérer la TVA sur vos achats professionnels (matériel, fournitures, services). Vous payez donc la TVA sur vos dépenses. La récupération de TVA n'est possible que si vous êtes redevable de la TVA.
Si vous dépassez le seuil de TVA sans vous en apercevoir, régularisez la situation au plus vite. Vous devez informer votre service des impôts des entreprises (SIE) de ce dépassement. Si vous avez dépassé le seuil majoré, vous devez recalculer et émettre de nouvelles factures avec TVA pour toutes les prestations ou ventes réalisées depuis le premier jour du mois de dépassement. Il est fortement recommandé de vous rapprocher d'un expert-comptable pour vous accompagner dans ces démarches et éviter des pénalités.
Le taux de TVA applicable dépend de la nature du bien ou du service que vous facturez. Le taux normal est de 20 %. Des taux réduits (10 %, 5,5 %, 2,1 %) s'appliquent à des produits et services spécifiques (livres, travaux de rénovation, certains produits alimentaires, transport de voyageurs, etc.). Pour connaître le taux exact, il est conseillé de consulter le barème officiel des taux de TVA publié par l'administration fiscale ou de vous rapprocher de votre SIE (service des impôts des entreprises ).
-