

Nickel > Guide > OCF banque : tout savoir sur l'offre clientèle fragile
OCF banque : tout savoir sur l'offre clientèle fragile
L'Offre Clientèle Fragile (OCF), c'est une offre bancaire encadrée, avec des prix limités, que toutes les institutions financières ont l'obligation de proposer aux personnes en difficulté financière. En France, cette offre est obligatoire depuis 2014 pour accompagner chacun quand les fins de mois sont compliquées, avec des frais qui s'accumulent ou des rejets de prélèvements. Son but : éviter que les soucis d'argent ne s'aggravent et permettre à chacun d’accéder facilement aux services financiers essentiels. Dans cet article, on fait le point sur l'OCF : ce que c'est, vos droits, comment en bénéficier et les solutions alternatives, comme Nickel bien sûr !
C’est quoi l’OCF banque et à qui s’adresse-t-elle ?
L’OCF banque est une offre qui comprend plusieurs services et qui est destinée aux personnes en fragilité financière pour un prix maximum de 3 euros.
Définition claire de l’offre clientèle fragile (OCF)
L’OCF banque signifie Offre clientèle fragile, c’est une offre bancaire réglementée en France et proposée aux clients identifiés comme “clientèle fragile”. Elle vise à prévenir le surendettement et à limiter les frais bancaires pour les personnes rencontrant des difficultés financières durables ou temporaires. Cette offre comprend un ensemble de services bancaires de base afin de garantir l’accès à un compte et de maîtriser les frais liés aux incidents de paiement.
Qui peut bénéficier de l’OCF ?
Les personnes qui peuvent bénéficier de l’offre sont :
- Les personnes interdit bancaire : L'OCF offre un cadre pour accompagner ces personnes et les aider à retrouver une gestion saine de leurs finances.
- Les personnes ayant subi des incidents de paiement répétés : l'OCF permet de limiter les frais liés à ces incidents et propose des solutions d'accompagnement.
- Personnes en situation de surendettement : le surendettement est une situation où les dettes d'une personne dépassent sa capacité de remboursement. L'OCF peut être alors une première étape pour encadrer les dépenses et éviter l'aggravation de la situation, en complément d'autres mesures de traitement du surendettement.
- Personnes en situation de précarité : la précarité financière peut avoir diverses origines (chômage, faible revenu, accident de la vie...). L'OCF vise à proposer des services financiers de base à moindre coût pour les personnes en situation précaire, leur permettant de gérer leurs finances au quotidien sans cumuler des frais excessifs.
Qu’est-ce qu’un client fragile bancaire ?
Un client financièrement fragile est un client qui répond aux critères de l’article R. 312-4-3 du code monétaire et financier mais également des réglementations définies par son institution financière.
Généralement un client fragile financièrement est :
- Inscrit pendant plus de trois mois consécutifs au fichier central des chèques (FCC) de la Banque de France, du fait d’un chèque impayé ou d'une déclaration de retrait de carte bancaire par sa banque,
- ou a été déclarée recevable à la procédure de surendettement par une commission de surendettement.
Les critères légaux de fragilité financière
Voici les critères légaux de fragilité financière selon le Code monétaire et financier :
| Critère | Seuil ou Durée |
|---|---|
| Inscription au Fichier Central des Chèques (FCC) | Maintenu au FCC pendant plus de 3 mois consécutifs. |
| Dossier de surendettement | Avoir une déclaration de recevabilité d'un dossier de surendettement par la Banque de France. |
| Incidents de paiement répétés | Avoir enregistré au moins 5 irrégularités ou incidents de paiement sur un même mois (ex: chèques sans provision, prélèvements rejetés). |
| Appréciation interne de l'établissement | L'établissement de tenue de compte peut, après examen, considérer le client comme fragile au vu de sa situation financière. |
Quels sont les signes de fragilité financière ?
Plusieurs signes ou difficultés récurrentes peuvent vous alerter sur votre situation financière et vous amener à agir à temps :
- Vous avez du mal à payer vos factures ? : si cela se reproduit régulièrement, c’est une signe qui peut indiquer qu’une fragilité financière s’installe.
- Incidents de paiement récurrents : des rejets de chèques ou de prélèvements répétés sont un signe clair de difficultés à gérer son budget et à honorer ses engagements financiers. Cela peut indiquer un déséquilibre entre les revenus et les dépenses.
- Découvert autorisé régulièrement dépassé : le dépassement fréquent du découvert autorisé, même de faibles montants, montre une difficulté à maîtriser ses dépenses et peut engendrer des frais d’agios importants.
- Impayés de factures : l'accumulation d'impayés de factures (loyer, énergie, téléphone...) révèle une incapacité à faire face à ses charges courantes et peut mener à des coupures de services essentiels.
- Saisies sur compte : une saisie sur compte bancaire est une procédure légale qui permet à un créancier de récupérer une créance impayée directement sur les fonds disponibles du débiteur. C'est un signe évident de difficultés financières importantes.
- Vous empruntez pour payer vos dettes ? : remplacer une dette par une dette, n’est pas la meilleure solution, c’est un cercle vicieux qui peut vous se retourner contre vous et vous empêcher de rembourser les deux.
La fragilité est-elle détectée automatiquement ?
Les banques surveillent les comptes de leurs clients et peuvent détecter des signes de fragilité grâce à des algorithmes et des alertes. Cependant, il est possible que la fragilité ne soit pas identifiée automatiquement. Il est important de prendre contact avec sa banque si l'on rencontre des difficultés.
La fragilité du client est généralement identifiée à partir :
- Des irrégularités de fonctionnement de son compte ou des incidents de paiement répétés sur une période de trois mois consécutifs
- S’il fait cinq incidents de paiements minimum dans le même mois
Ce que la banque doit vous proposer : services et frais plafonnés
Inclusion bancaire, interdit bancaire, fragilité financière, les institutions financières peuvent jouer un rôle important dans l’équilibre financier des clients confrontés à ce genre de cas. En effet, elles peuvent les guider vers des solutions, les aidant ainsi à anticiper les difficultés et à améliorer leur situation pour retrouver une stabilité.
Quels frais sont plafonnés pour les clients fragiles ?
L'OCF impose un plafonnement des frais liés aux incidents, incluant les commissions d'intervention, les frais de rejet de prélèvement et les frais d'information préalable. Cette mesure vise à atténuer l'impact financier des difficultés.
Pour les titulaires de l'OCF, les plafonds d'engagement sont fixés à 20 € par mois et 200 € par an. Pour les clients en situation de fragilité financière ne détenant pas l'OCF, le plafond est de 25 € par mois.
Quels services sont inclus dans l’OCF ?
Les services inclus dans le dispositif OCF sont :
| Service | Ce que ça couvre concrètement |
|---|---|
| Gestion de compte de dépôt | Ouverture, gestion et clôture du compte de dépôt. |
| Carte de paiement | Fourniture d'une carte de paiement à autorisation systématique. |
| Opérations d'espèces | Possibilité d'opérations de dépôt et de retrait d'espèces à l'agence. |
| Virements et prélèvements SEPA | Quatre virements SEPA mensuels (dont un permanent) et prélèvements SEPA illimités. |
| Chèques de banque | Deux chèques de banque par mois. |
| Accès et gestion de compte à distance | Accès et gestion du compte à distance, y compris les transferts vers d'autres comptes du titulaire au sein de la même banque. |
| Alertes sur le solde | Notification d'alertes sur le niveau du solde. |
| Remise de RIB | Remise de relevés d'identités bancaires (RIB). |
| Plafonnement des commissions d'intervention | Application d'un plafonnement sur les commissions d'intervention. |
| Changement d'adresse | Un changement d'adresse annuel. |
Toutes les banques proposent-elles une OCF ?
Tous les établissements financiers sont légalement tenus de proposer l’OCF à leurs clients identifiés en situation de fragilité. Bien que cette obligation soit universelle en France, le tarif effectif, les modalités de souscription ou de passage à l'OCF, ainsi que l'accompagnement personnalisé ou les services additionnels peuvent varier significativement d'un acteur financier à un autre. N’hésitez pas à comparer les solutions pour trouver celle la plus adaptée à vos besoins.
- Coût réel de l'OCF : vérifiez si l'établissement financier propose un tarif inférieur au plafond légal de 3€/mois et s'il applique des frais supplémentaires en dehors du cadre OCF. Le plafond légal de l'OCF est de 3 € par mois. Cependant, de nombreux établissements proposent des tarifs inférieurs pour attirer ou soutenir cette clientèle.
- Modalités d'accès et de souscription : renseignez-vous sur la simplicité du processus pour bénéficier de l'OCF, les documents requis et les délais de mise en place.
- Services et accompagnement : au-delà des services obligatoires, certains établissements financiers offrent un accompagnement renforcé ou des outils de gestion budgétaire complémentaires qui peuvent faire la différence.
Comment bénéficier de l’OCF dans votre banque ?
Votre établissement financier à l’obligation de systématiquement vous proposer cette offre si vous êtes en situation de fragilité financière. Mais vous avez le droit de la refuser. Par contre, si vous estimez être dans cette situation, vous pouvez vous rapprocher de votre banque et de demander de bénéficier de cette offre. Vous pouvez la résilier à tout moment.
Quelles pièces fournir et à qui s'adresser ?
Pour bénéficier de l'OCF, la démarche est relativement simple et vise à prouver votre éligibilité :
- Initier la démarche : prenez rendez-vous avec votre conseiller habituel ou contactez le service client de votre établissement financier.
- Préparer les pièces justificatives : vous devrez fournir des documents pour attester de votre identité et, si nécessaire, justifier de votre situation de fragilité financière.
- Pièce d'identité (systématique) : carte nationale d'identité, passeport ou titre de séjour en cours de validité.
- Justificatif de domicile (systématique) : facture d'énergie, quittance de loyer ou avis d'imposition de moins de 3 mois.
- Justificatifs de revenus (variable) : bulletins de salaire, avis d'imposition, attestations de prestations sociales ou Pôle Emploi.
- Preuve de fragilité financière (si nécessaire) : notification de recevabilité de dossier de surendettement, ou attestation d'inscription au Fichier Central des Chèques (FCC).
Une fois votre demande et les documents remis, l'établissement doit vous apporter une réponse dans un délai raisonnable. En cas de refus ou d'absence de réponse prolongée, vous avez la possibilité de saisir le médiateur bancaire de l'établissement pour faire réexaminer votre situation.
Comment ne plus être considéré comme client fragile ?
Sortir du statut de client fragile est une démarche importante et les établissements financiers revoient régulièrement la situation de leurs clients. Voici les principaux leviers pour ne plus être identifié comme tel :
1) Régularisation des incidents et radiation du FCC : le principal moyen de sortir de ce statut est de régulariser toutes les irrégularités de paiement (chèques sans provision, rejets de prélèvements) et, si vous y étiez inscrit, de veiller à être radié du Fichier Central des Chèques (FCC). Une fois ces incidents résolus, la raison principale de la qualification de fragilité disparaît.
2) Amélioration durable de votre situation financière : une gestion budgétaire saine et une stabilisation de vos revenus, sans accumulation de nouveaux incidents, démontrent votre capacité à gérer votre compte de manière autonome et sans risque.
3) Demande de réexamen de votre situation : si vous estimez que votre situation financière s'est durablement améliorée et que vous ne correspondez plus aux critères de fragilité, vous pouvez solliciter votre institution financière pour qu'elle procède à un nouveau diagnostic.
Nickel : une solution simple et sans condition pour les clients fragiles
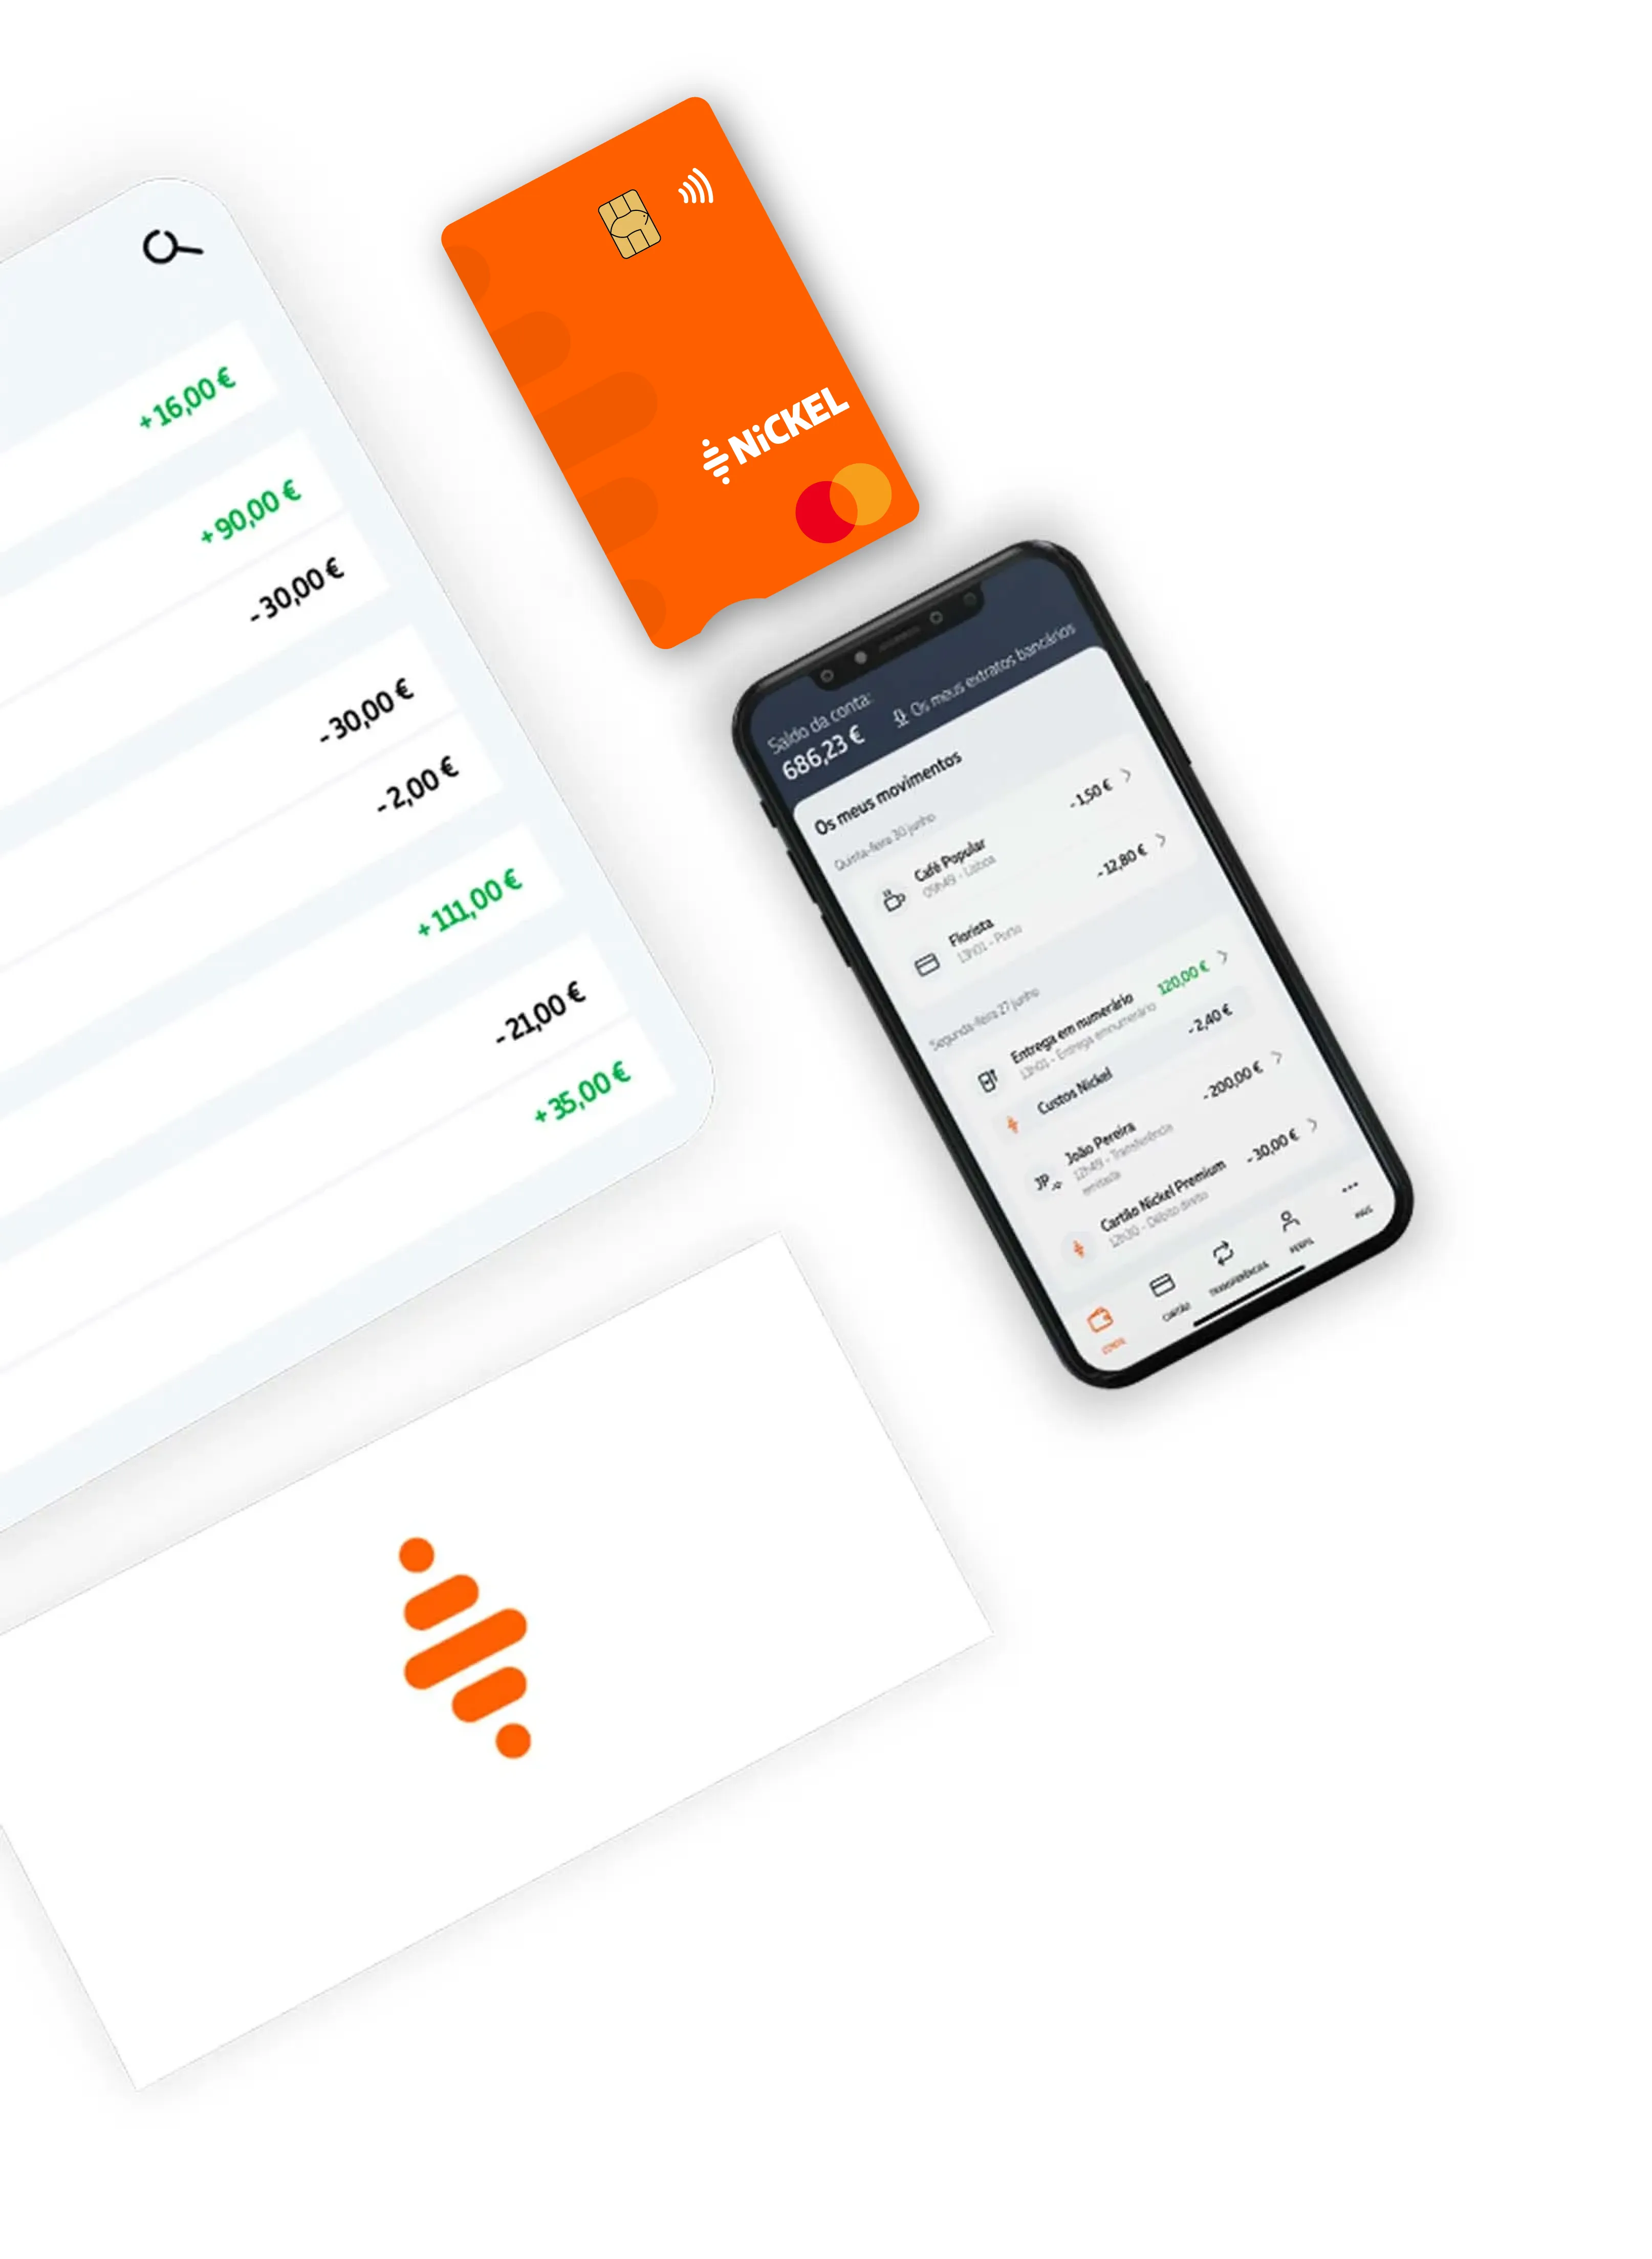
Nickel est une solution alternative intéressante pour les personnes en fragilité financière notamment les interdits bancaires car c’est une offre accessible à tous, sans conditions de revenus et, sans justificatifs.
Nickel est alors idéal pour les personnes qui souhaitent un compte simple sans être attaché à une banque traditionnelle.
Pourquoi Nickel est adapté aux clients fragiles ?
Nickel est adapté aux clients fragiles car c’est une solution qui permet de façon simple d’obtenir un compte pour payer et être payé.
Nickel est un compte sans découvert autorisé, ce qui est un atout pour les clients fragiles financièrement, puisqu’ils ne pourront utiliser que l’argent uniquement disponible sur leur compte.
Nickel est une solution accessible sans condition de revenus, sans découvert autorisé, et disponible dans de nombreux points de vente Nickel partenaires. L'absence de découvert autorisé et la présence d'une carte bancaire gratuite (sous conditions) sont des atouts pour les clients fragiles. C'est une option particulièrement intéressante pour les personnes en situation de fragilité financière.
Nickel peut être utilisé en complément de l'OCF d'une banque traditionnelle ou comme solution alternative. Son accessibilité et sa simplicité en font une option à considérer.
Comment mieux gérer ses finances quand on est en situation de fragilité ?
Pour gérer son budget efficacement en situation de fragilité financière et remettre de l’ordre dans ces comptes, il est essentiel d'adopter de bonnes pratiques et d'utiliser les outils et les solutions alternatives adéquats comme Nickel :
Outils pour suivre ses dépenses au quotidien
Suivre vos dépenses au quotidien est une bonne façon de contrôler vos dépenses. Plusieurs outils existent :
- Les applications mobiles de gestion de budget
- Activer les alertes SMS pour le suivi du solde
- Créer un tableau de budget mensuel ou de budget familial si vous avez un foyer à charge
- Ou encore un simple carnet de comptes.
Bonnes pratiques pour éviter les frais bancaires
Quelques conseils simples permettent de limiter les frais :
- Anticiper ses dépenses,
- Surveiller régulièrement son solde,
- Mettre en place des virements automatiques pour les factures récurrentes,
- Privilégier les paiements par carte bancaire.
FAQ - Tout savoir sur l'OCF Banque
Les banques surveillent les comptes et détectent des signes comme des incidents de paiement répétés (au moins 5 dans le même mois) ou une inscription prolongée au fichier central des chèques (FCC). La banque peut aussi identifier une recevabilité à la procédure de surendettement.
L'OCF est destinée aux clients en difficulté financière, avec des services spécifiques et des frais plafonnés à 3€, tandis que l'offre de droit au compte garantit un accès bancaire minimal pour tous. L'OCF vise à prévenir le surendettement.
Contactez votre conseiller bancaire ou rendez-vous en agence. Vous devrez fournir des justificatifs de revenus, de domicile et de situation. Votre banque est obligée de vous la proposer si vous êtes en situation de fragilité.
L'article ne précise pas la durée exacte de la procédure. Il est donc préférable de contacter directement votre banque pour obtenir cette information.
Nickel propose une offre simple et accessible sans conditions de revenus pour seulement 25€ par an, ce qui peut être une alternative intéressante.
Oui, Nickel est concernée par l'Offre Client Fragile. En tant qu'établissement de paiement, Nickel propose une offre qui répond aux critères de l'OCF, permettant aux personnes en situation de fragilité financière d'accéder à des services bancaires essentiels.